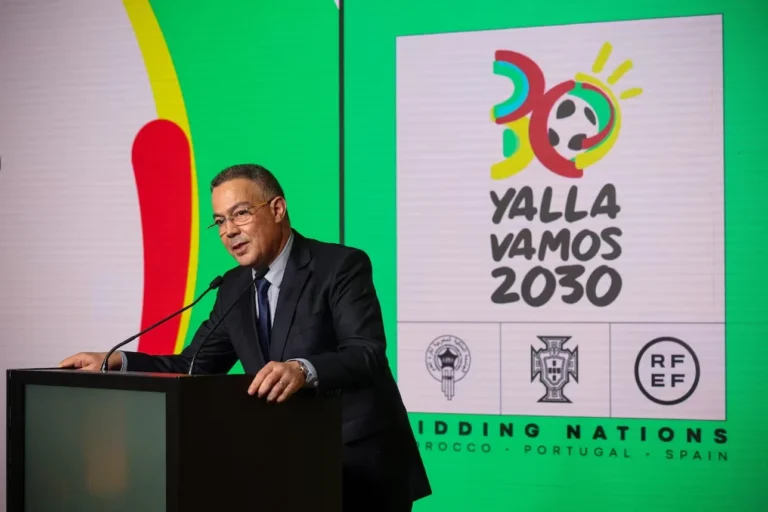




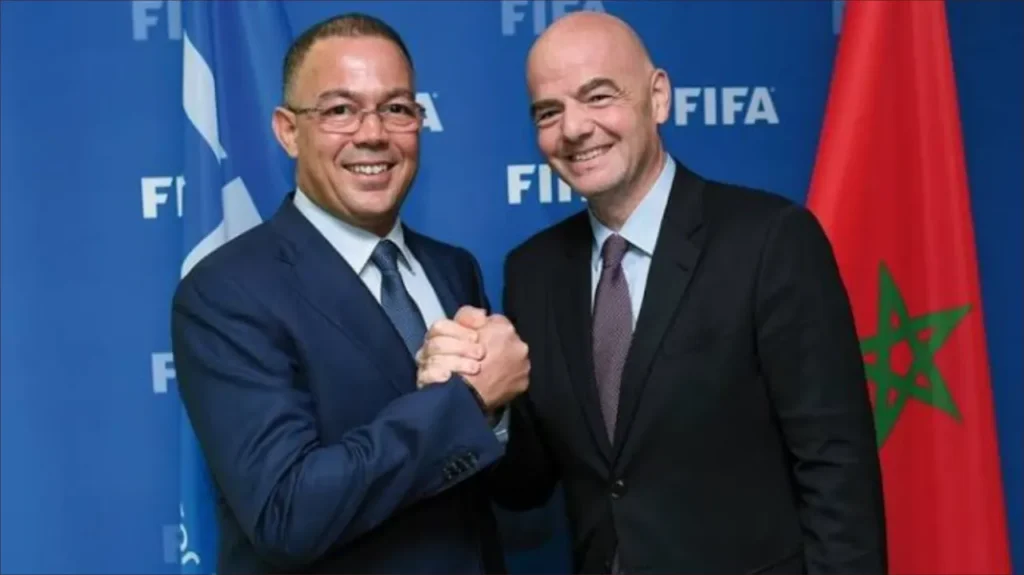
قدم مشروع قانون المالية المغربي لسنة 2027 بنودًا جديدة تتعلق بالاستعدادات المالية لاستضافة كأس العالم 2030، حيث تضمن تدابير ضريبية وجمركية موسعة لفائدة الاتحاد الدولي لكرة القدم (فيفا) والجهات ذات الصلة بتنظيم البطولة. وتأتي هذه الإجراءات في إطار جهود المملكة لاستضافة هذا الحدث الرياضي العالمي بالشراكة مع إسبانيا والبرتغال.
تشمل المبادرات المقترحة إعفاءات من ضرائب مختلفة مثل ضريبة الشركات والقيمة المضافة، بالإضافة إلى رسوم التسجيل والتمبر والرسوم الجمركية. كما تشمل امتيازات جبائية أخرى مرتبطة بتنظيم الفعاليات، وبنودًا خاصة تتعلق بأجور وتعويضات اللاعبين غير المقيمين، والأطر المعارة، والمتطوعين المشاركين في الحدث، وذلك وفقًا للأطر القانونية المحددة.
ولا تقتصر هذه التسهيلات على أجهزة “فيفا” وفروعها فحسب، بل تمتد لتشمل اتحادات كرة القدم، والقنوات الناقلة، ومقدمي الخدمات، والشركاء التجاريين المرتبطين بتنظيم كأس العالم، مما يهدف إلى توفير بيئة مالية وجبائية داعمة لجميع الأطراف المعنية.
إعفاءات تمتد لما بعد انتهاء البطولة
من النقاط اللافتة في الإجراءات المقترحة هو استمرار سريان بعض هذه الإعفاءات الضريبية حتى نهاية ديسمبر 2032، أي بعد عامين من انتهاء البطولة المخطط لها في عام 2030. كما تتضمن المقتضيات إعفاءً دائمًا لصندوق الإرث المرتبط بالحدث، والذي له طبيعة اجتماعية، بالإضافة إلى تنظيم لآلية تسعير المعاملات بين الكيانات المرتبطة بـ”فيفا” وتطبيق قواعد المنافسة عليها.
تثير هذه الفترة الزمنية الممتدة تساؤلات حول طبيعة الأنشطة التي ستستفيد من هذه الإعفاءات بعد انتهاء المنافسات، ونطاق الاستفادة منها، وارتباطها بالالتزامات المالية والتنظيمية المتعلقة باستضافة البطولة.
تجارب دولية سابقة مع الإعفاءات الضريبية
يُذكر أن تطبيق تدابير ضريبية خاصة لتنظيم كأس العالم ليس سابقة جديدة على الساحة الدولية، حيث سبق للعديد من الدول المستضيفة تعديل قوانينها لتلبية المتطلبات المالية والتنظيمية التي يفرضها “فيفا”. ففي جنوب إفريقيا، اتخذت السلطات إجراءات لتكييف المنظومة الجبائية وتنسيق الجهود المالية والجمركية لاستقبال مونديال 2010.
وفي البرازيل، صدر القانون الاتحادي رقم 12.350 عام 2010 الذي أقر إعفاءات ضريبية وجمركية خاصة بمونديال 2014. كما سهّل القانون الاتحادي رقم 108-FZ لسنة 2013 في روسيا الإجراءات المتعلقة بتنظيم مونديال 2018. وفي قطر، صدر القانون رقم 10 لسنة 2021 الذي تضمن بنودًا خاصة بالإعفاءات الممنوحة لـ”فيفا” والجهات المرتبطة به قبل استضافة نسخة 2022.
بالنسبة لنسخة 2026، التي تستضيفها الولايات المتحدة والمكسيك وكندا، تختلف المعالجات الضريبية بناءً على التشريعات الوطنية والنظم الجبائية لكل دولة، مما يجعل المقارنة بين التجارب الدولية تعتمد على تفاصيل قانونية ومالية محددة.
الكلفة المحتملة للإعفاءات على الخزينة المغربية
يبقى السؤال الأساسي المطروح هو التكلفة الحقيقية للتنازلات الضريبية التي قد تتحملها الخزينة العامة للمملكة، خاصة في ظل غياب تقدير رسمي واضح لحجم الإيرادات الضريبية التي قد تتخلى عنها الدولة مقابل تطبيق هذه التدابير.
عادة ما تعول الدول المستضيفة على المكاسب الاقتصادية المصاحبة للتظاهرات الرياضية الكبرى، مثل تنشيط السياحة، وزيادة الطلب على خدمات النقل والإيواء والمطاعم، وتشجيع الاستثمار، وخلق فرص عمل، فضلاً عن تعزيز الصورة الدولية للبلد. ومع ذلك، فإن تحقيق هذه المكاسب لا يعني بالضرورة تعويض كافة الإيرادات الضريبية المتنازل عنها، إذ يعتمد العائد النهائي على حجم الإنفاق، ومدى استفادة الشركات المحلية، وطبيعة العقود المبرمة، واستمرارية النشاط الاقتصادي بعد انتهاء الحدث.